

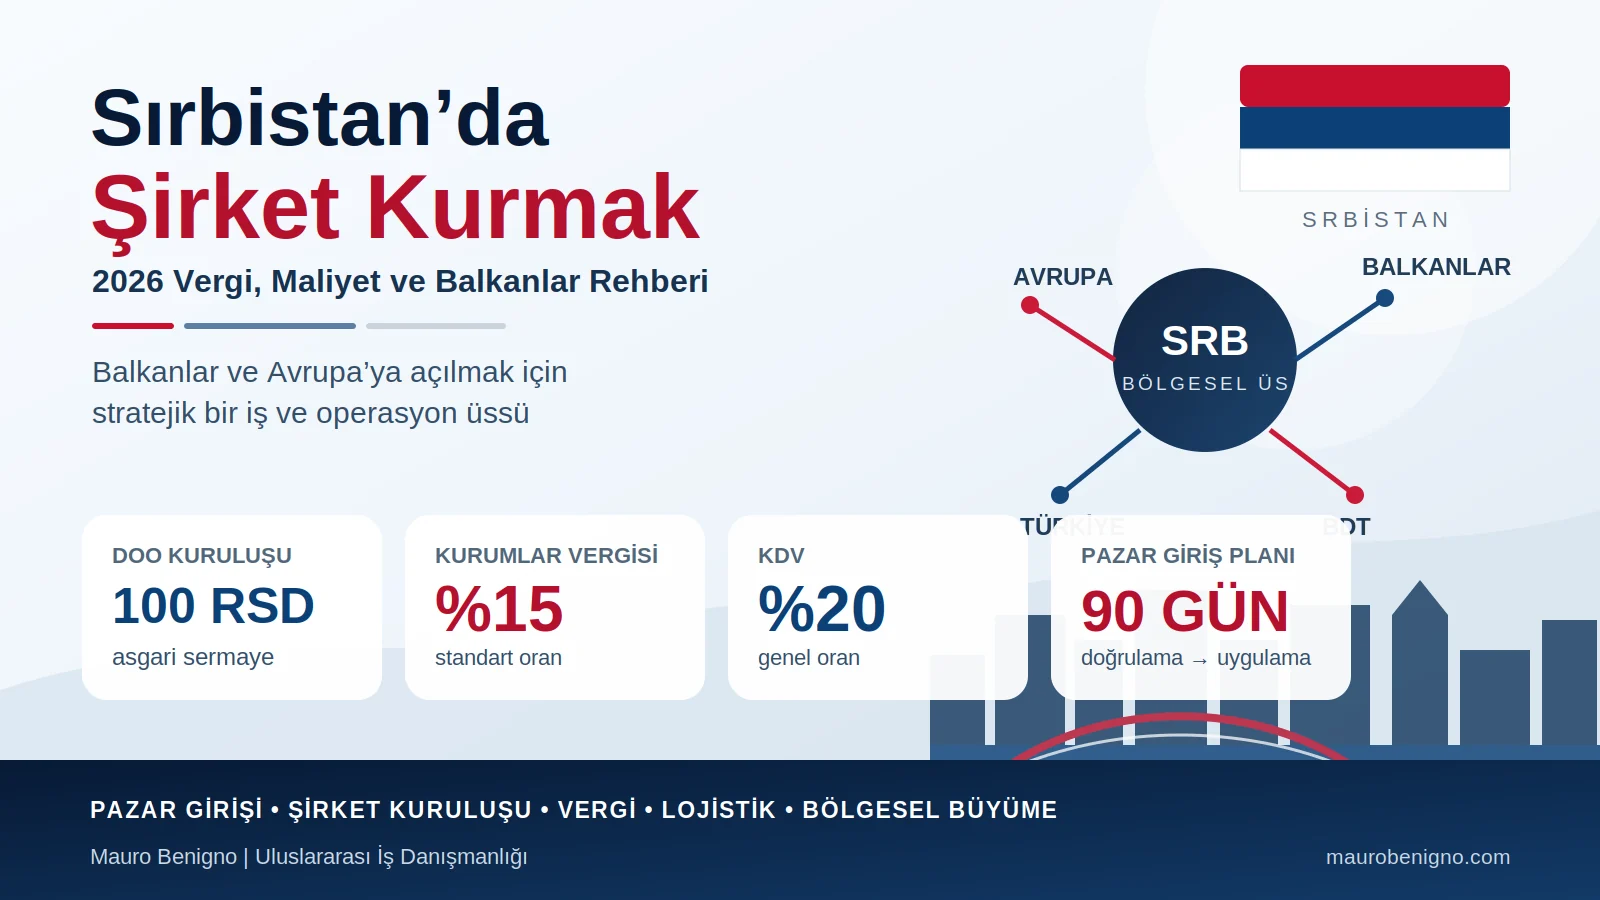
Sırbistan’da şirket kurmak, yalnızca Balkanlar’da bir tüzel kişilik oluşturmak anlamına gelmiyor. Doğru kurgulandığında Sırbistan; Türkiye, Batı Balkanlar ve Avrupa Birliği arasında satış, tedarik, üretim, lojistik veya bölgesel iş geliştirme faaliyetlerini yöneten pratik bir operasyon merkezi olabilir. Yanlış kurgulandığında ise düşük kuruluş sermayesi ve görece basit kayıt süreci, gerçek maliyetleri ve ticari riskleri görünmez hâle getirebilir.
Ben Sırbistan’ı “ucuz bir alternatif” olarak görmüyorum. Buradaki asıl değer; Avrupa’ya yakınlık, sanayi altyapısı, Balkan pazarlarına erişim, Türkiye ile ticari bağlantılar ve daha esnek bir operasyon yapısını aynı yerde birleştirebilme imkânıdır. Bu nedenle şirket kuruluşundan önce cevaplanması gereken soru “DOO’yu ne kadar hızlı açabiliriz?” değil, “Bu şirket hangi müşteriye, hangi tedarik zincirine ve hangi büyüme planına hizmet edecek?” olmalıdır.
Bu 2026 rehberinde Sırbistan’da şirket kuruluşunu hukuki bir prosedür olarak değil, pazara giriş ve bölgesel büyüme projesinin bir parçası olarak ele alıyorum. Rakamlar ve prosedürler güncel resmî kaynaklara dayanır; ancak vergi, çalışma izni, banka KYC süreçleri ve teşvik şartları şirketin yapısına göre değişebileceği için uygulama aşamasında yerel hukuk, muhasebe ve bordro uzmanlarıyla doğrulama yapılmalıdır.
Sırbistan neden hâlâ güçlü bir bölgesel iş üssü?
Sırbistan’ın avantajı tek bir vergi oranından veya işçilik maliyetinden gelmiyor. Belgrad’dan Budapeşte, Zagreb, Saraybosna, Sofya, Üsküp ve İstanbul yönlerine uzanan karayolu bağlantıları; Tuna Nehri; Corridor X ekseni ve komşu pazarlara erişim, özellikle fiziksel ürün satan veya bölgesel satış ekibi yöneten şirketler için önemli bir lojistik avantaj yaratıyor.
Development Agency of Serbia’nın 2025 yatırım materyallerinde ülkenin serbest ve tercihli ticaret anlaşmalarıyla yaklaşık 2,4 milyar tüketiciyi kapsayan pazarlara erişim sağladığı vurgulanıyor. Bu ağ AB, CEFTA, EFTA, Birleşik Krallık, Türkiye, EAEU, Çin ve başka anlaşmaları kapsıyor. Fakat burada kritik nokta şudur: bir şirketin Sırbistan’da kurulmuş olması, her ürünün otomatik olarak gümrüksüz ihraç edileceği anlamına gelmez. Tercihli tarife için ürün bazında menşe kuralları, yeterli işleme şartları ve ilgili anlaşmanın hükümleri kontrol edilmelidir.
Makroekonomik görünüm de daha gerçekçi okunmalı. Dünya Bankası’nın 2026 Batı Balkanlar değerlendirmesi bölgede büyümenin jeopolitik belirsizlik, enflasyon ve dış şoklar nedeniyle ılımlı seyredeceğini belirtiyor. Bu, Sırbistan’ın cazibesini ortadan kaldırmıyor; tam tersine, “ülke büyüyor, dolayısıyla her sektör fırsattır” yaklaşımının yerine sektör, müşteri ve satış kanalı bazlı doğrulama yapılması gerektiğini gösteriyor.
Sırbistan’ı Türkiye ve diğer Balkan pazarlarıyla birlikte değerlendiren şirketler için Türkiye ve Balkanlar’da iş danışmanlığı sayfasındaki bölgesel yaklaşım da faydalı bir çerçeve sunuyor.
Sırbistan’da DOO şirketi kurmak: 2026’da temel gerçekler
Uluslararası yatırımcıların en sık tercih ettiği yapı, limited liability company karşılığı olan DOO (društvo sa ograničenom odgovornošću) modelidir. Sırbistan Business Registers Agency (APR) verilerine göre DOO için kanuni asgari kayıtlı sermaye yalnızca 100 RSD’dir. Sermayenin kuruluş anında tamamen yatırılması zorunlu değildir; kuruluş belgesinde belirlenen süre içinde taahhüt edilebilir ve bu süre genel olarak beş yılı aşamaz.
Bu düşük asgari sermaye, şirketin gerçek finansman ihtiyacının 100 dinar olduğu anlamına gelmez. Özellikle yabancı ortaklı bir yapıda banka hesabı açılışı, muhasebe, kira, personel, lisanslar, stok, ithalat KDV’si, seyahat ve işletme sermayesi ayrı ayrı bütçelenmelidir. Ben finansal modeli hazırlarken “yasal minimum sermaye” ile “ilk 6–12 ayı finanse edecek gerçek nakit ihtiyacını” daima birbirinden ayırıyorum.
Kuruluş artık elektronik süreç
APR, 17 Mayıs 2023’ten beri DOO, AD, KD ve OD şirketlerinin kuruluş başvurularını yalnızca elektronik olarak kabul ediyor. Elektronik başvuru için Sırbistan’da düzenlenmiş nitelikli elektronik sertifika, elektronik imza altyapısı ve çevrimiçi ödeme gereklilikleri bulunuyor. Yabancı kurucunun doğrudan süreç yürütmesi ile yerel yetkili/uzman üzerinden yürütülen dosya arasında pratik farklar olabilir.
APR’nin güncel ücret sayfasında şirket kuruluş kayıt ücreti 6.500 RSD, elektronik başvuru halinde ise 5.900 RSD olarak belirtiliyor. Bunlar yalnızca sicil ücretleridir; noter, tercüme, apostil/legalizasyon, banka, muhasebe veya profesyonel hizmet giderleri dahil değildir.
Yabancı gerçek kişi kurucu için pasaport veya kabul edilen kimlik belgesi; yabancı tüzel kişi kurucu için ise şirket sicil belgesi ve gerektiğinde Sırpça onaylı tercüme gibi belgeler istenir. Kurucu yapısı ne kadar karmaşıksa, dosyanın KYC ve nihai faydalanıcı incelemesi de o kadar önem kazanır.
15 Eylül 2026: faydalanıcı sahiplik kayıtlarında önemli tarih
2026’da özellikle dikkat edilmesi gereken konu Central Records of Beneficial Owners rejimidir. 2025’te kabul edilen yeni kanun 15 Eylül 2026’dan itibaren uygulanmaya başlayacak. Bu tarih bu rehberin yayımlandığı dönemin hemen sonrasına denk geliyor. Yeni şirket kuran veya mevcut Sırp şirketinin ortaklık yapısını değiştiren yabancı yatırımcıların, APR’deki faydalanıcı sahiplik yükümlülüklerini güncel mevzuata göre yeniden kontrol etmesi gerekir.
Bu, yalnızca “bir form doldurma” konusu değildir. Banka KYC’si, grup şirketleri, holding yapıları, vekâletler ve gerçek kontrol sahibi arasındaki tutarlılık açılış sürecinin hızını doğrudan etkileyebilir.
Vergi yapısı: %15 kurumlar vergisi avantajdır, fakat tek başına karar kriteri değildir
Sırbistan’da standart kurumlar vergisi oranı %15’tir. KDV’de genel oran %20, belirli mal ve hizmetlerde özel oran %10’dur. Bu oranlar Batı Avrupa’daki bazı pazarlara kıyasla rekabetçi görünebilir; ancak bir yatırımın efektif vergi yükü yalnızca kurumlar vergisi oranından oluşmaz.
Temettü, faiz, lisans/royalty, grup içi hizmetler, transfer fiyatlandırması, stopaj, çifte vergilendirmeyi önleme anlaşmaları, çalışan maliyetleri ve ithalat işlemleri ayrı analiz edilmelidir. Türkiye’de, AB’de veya başka bir ülkede ana şirketi bulunan bir grup için “Sırbistan’da %15 vergi var” cümlesi tek başına finansal model değildir.
Özellikle sınır ötesi yapılarda şu üç akışı en baştan haritalamak gerekir: müşteri kimden fatura alacak, şirket kime ödeme yapacak ve kâr hangi mekanizma ile ana yapıya dönecek? Bu üç sorunun cevabı şirket türünü, sözleşmeleri, KDV pozisyonunu ve banka işlemlerini etkiler.
2026’da gerçek personel maliyetine nasıl bakılmalı?
“Sırbistan’da maaşlar düşük” şeklindeki genel ifade artık yeterli değil. Sırbistan İstatistik Ofisi’nin Haziran 2026 verisine göre ülke genelinde ortalama aylık brüt ücret 166.123 RSD, ortalama net ücret 120.401 RSD ve medyan net ücret 94.281 RSD. Medyan rakam, çalışanların yarısının bu seviyenin altında gelir elde ettiğini gösterdiği için ortalamadan farklı bir perspektif sunuyor.
Bununla birlikte Belgrad’daki yazılım geliştiricisi, Novi Sad’daki mühendis, Kragujevac’taki üretim teknisyeni ve Niš’teki satış personeli aynı maliyet profiline sahip değildir. İşveren açısından brüt maaşa ek olarak sosyal yükler, işe alım maliyeti, yan haklar, ekipman, ofis ve çalışan devir oranı da hesaplanmalıdır.
Ben özellikle üretim veya teknik ekip gerektiren projelerde yalnızca “maaş karşılaştırması” yapmıyorum. Bir birim çıktı için toplam personel maliyeti, işe alım süresi, nitelikli çalışan bulunabilirliği ve kalite riski birlikte değerlendirilmelidir. Daha düşük maaş, eğer işe alım altı ay sürüyorsa veya kalite kontrol maliyeti artıyorsa gerçek bir avantaj olmayabilir.
Belgrad mı, Novi Sad mı, Niš mi, Kragujevac mı?
Şirketi Sırbistan’da kurmak ile operasyonun tamamını Belgrad’da konumlandırmak aynı şey değildir. Şehir seçimi iş modeline göre yapılmalıdır.
Belgrad, yönetim, uluslararası satış, profesyonel hizmetler, finans, teknoloji ve yabancı çalışanlar için en geniş ekosistemi sunar; buna karşılık ofis ve personel maliyetleri genellikle daha yüksektir. Novi Sad teknoloji, mühendislik ve kuzeydeki Avrupa bağlantıları açısından güçlüdür. Niš, Güney Sırbistan, Kuzey Makedonya, Bulgaristan ve Türkiye yönlü lojistikte anlamlı bir konuma sahiptir. Kragujevac ise otomotiv ve sanayi ekosistemi nedeniyle üretim odaklı projelerde ayrı değerlendirilmelidir.
Depo, fabrika veya montaj operasyonu söz konusuysa ana karar şehir merkezinden çok sanayi bölgesi, otoyol bağlantısı, enerji kapasitesi, işgücü havuzu, tedarikçilere mesafe ve ihracat rotasına göre verilmelidir.
Oturum ve çalışma izni: şirket sahibi olmak otomatik çalışma hakkı değildir
Yabancı kurucu açısından şirket kuruluşu ile kişisel göçmenlik statüsü birbirinden ayrılmalıdır. Resmî Welcome to Serbia portalına göre geçici oturum veya birleşik oturum ve çalışma izni uygun gerekçeye bağlı olarak üç yıla kadar verilebilir. Birleşik izin başvurusu elektronik portal üzerinden yapılır ve izin biyometrik belge olarak düzenlenir.
Bu süreçte şirketin kurulmuş olması tek başına bütün izin şartlarının karşılandığı anlamına gelmez. Başvuru gerekçesi, yönetici/çalışan statüsü, adres, sigorta ve istenen belgeler dosyaya göre değerlendirilir. Bu nedenle şirket kuruluş takvimi ile oturum/çalışma izni takvimini aynı proje planında ama ayrı iş akışları olarak yönetmek daha doğrudur.
Banka hesabı: çoğu yatırımcının hafife aldığı aşama
Sırbistan’da şirket sicil kaydı hızlı ilerleyebilir; buna karşılık yabancı ortaklı şirketlerde banka hesabı açılışı daha ayrıntılı bir KYC süreci gerektirebilir. Banka, ortaklık zinciri, faaliyet konusu, beklenen para akışı, müşteriler, kaynak ülke, nihai faydalanıcı ve işlem hacmi hakkında ek belge isteyebilir.
Bu nedenle şirketi kurmadan önce en azından potansiyel banka seçeneklerini, hesap para birimlerini, internet bankacılığını, uluslararası transferleri ve şirketin ana ticaret rotalarını değerlendirmek gerekir. Rusya, CIS, yüksek riskli ülkeler veya yaptırım hassasiyeti olan ürünlerle bağlantılı ödeme akışlarında bankacılık kontrolü şirket kuruluşundan çok daha kritik hâle gelebilir.
Sırbistan’dan Balkanlar ve AB’ye satış: şirket kurmak değil, menşe ve kanal stratejisi belirleyici
Sırbistan’ın ticaret anlaşmaları ihracatçı için güçlü bir araçtır. Ancak bir Türkiye ürününü Sırbistan’a getirip yalnızca yeniden paketleyerek AB’ye “Sırp menşeli” olarak göndermek çoğu durumda çalışmaz. Ürünün HS kodu, tercihli menşe kuralı, yapılan işlem, katma değer ve gerekli menşe belgeleri önceden incelenmelidir.
Aynı şekilde distribütör seçimi de yalnızca “bölgede tanıdığı var mı?” sorusuna indirgenmemeli. İyi bir distribütörün aktif müşteri tabanı, teknik kapasitesi, satış ekibi, stok yapısı, ödeme disiplini ve raporlama kabiliyeti ölçülmelidir. İlk aşamada geniş ve süresiz münhasırlık vermek yerine, belirli ürün grubu veya bölge için performans kriterli pilot model daha güvenlidir.
Sınır ötesi satış modelini baştan yapılandırmak isteyen şirketler için uluslararası pazara giriş danışmanlığı yaklaşımı; pazar doğrulama, kanal seçimi ve uygulamayı tek plan içinde birleştirir.
Üretim, sourcing ve nearshoring için Sırbistan ne zaman mantıklı?
Sırbistan özellikle otomotiv yan sanayi, metal işleme, elektrik-elektronik, gıda, plastik, makine, ICT ve iş hizmetlerinde güçlü kümelere sahip. Fakat üretim taşımak için “maaş daha ucuz” gerekçesi yeterli değildir. Tedarikçi kalitesi, ithal girdilerin maliyeti, enerji, lojistik, müşteri teslim süresi ve sertifikasyon yükümlülükleri aynı tabloda değerlendirilmelidir.
Ben üretim veya sourcing projelerinde üç farklı modeli ayrı ayrı test etmeyi tercih ediyorum: mevcut bir Sırp tedarikçiden satın alma; sözleşmeli üretim veya montaj; şirketin kendi operasyonunu kurması. İlk iki model, satış hacmi henüz kanıtlanmamışsa sermaye riskini azaltabilir. Kendi tesisini kurmak ise ancak kapasite kullanımı, müşteri pipeline’ı ve tedarik zinciri yeterince görünür olduğunda daha mantıklı hâle gelir.
Özellikle Türkiye’de üretimi bulunan şirketler için Sırbistan bazen fabrikanın alternatifi değil, ikinci bir üretim veya montaj katmanı olarak çalışabilir. Türkiye ölçek ve tedarikçi derinliği sunarken Sırbistan Avrupa ve Batı Balkan müşterilerine daha yakın bir operasyon noktası sağlayabilir.
Teşvikleri iş modelinden önce değil, sonra hesaplayın
Sırbistan yatırım, istihdam, Ar-Ge, serbest bölgeler ve belirli yatırım projeleri için çeşitli destek mekanizmaları sunabiliyor. Fakat teşvik başlığı genellikle yatırımcıların ilk baktığı, benim ise daha sonra hesaplamayı tercih ettiğim konudur.
Önce teşvik olmadan projenin ayakta durup durmadığını görmek gerekir. Daha sonra uygun harcama, minimum yatırım, çalışan sayısı, lokasyon, ödeme takvimi, performans yükümlülükleri ve olası geri alma şartları modele eklenir. Bir teşvikin ilan edilen maksimum tutarı ile sizin şirketinizin fiilen alacağı nakit aynı şey değildir.
İlk 90 gün: şirket kuruluşunu ticari faaliyete bağlayan plan
Kuruluş işlemleri birkaç gün veya hafta içinde tamamlanabilir; fakat gerçek pazara giriş süreci daha uzundur. Ben ilk 90 günü üç aşamada kurgulamayı tercih ediyorum.
Gün 1–30: doğrulama ve yapı
İlk ayda hedef müşteri listesi, rakipler, fiyat seviyesi, ürün uygunluğu, potansiyel distribütörler ve tedarikçiler test edilir. Aynı dönemde DOO yapısı, ortaklık, faaliyet kodları, muhasebe, banka seçenekleri ve gerekiyorsa çalışma izni dosyası hazırlanır. Bu aşamanın amacı şirketi mümkün olduğunca hızlı kurmak değil, yanlış yapıyı kurmaktan kaçınmaktır.
Gün 31–60: kuruluş ve ilk ticari temas
Şirket kaydı, banka, muhasebe ve temel sözleşme yapısı tamamlanırken seçilmiş müşteri ve iş ortaklarıyla görüşmeler yoğunlaştırılır. Distribütör arayışı varsa kısa liste oluşturulur; üretim/sourcing projesi ise saha ziyareti, kapasite ve kalite kontrolü yapılır.
Gün 61–90: pilot satış ve ölçüm
İlk tekliflerin, pilot siparişlerin veya tedarikçi denemelerinin amacı yalnızca gelir yaratmak değildir. Fiyat kabulü, ödeme süresi, teslimat performansı, müşteri itirazları ve satış döngüsü ölçülür. Bu veriler, ikinci 90 günün bütçesini ve ekip planını belirler.
Üç tip proje: aynı şirket kuruluşu, üç farklı strateji
1. Türkiye’den Balkanlar’a satış yapan B2B üretici
Bu şirket için Sırbistan’daki yapı küçük bir satış ve müşteri yönetim merkezi olabilir. Ana üretim Türkiye’de kalırken yerel ekip distribütörleri, servis ve bölgesel müşteri ilişkilerini yönetir. Burada asıl değer fabrika taşımak değil, pazara daha yakın olmaktır.
2. AB müşterisine yakın üretim veya montaj arayan şirket
Bu senaryoda tedarikçi haritası, sanayi lokasyonu, işgücü ve menşe kuralları ön plana çıkar. İlk aşamada sözleşmeli üretim test edilip hacim kanıtlandıktan sonra kendi tesisine geçmek, doğrudan büyük yatırım yapmaktan daha kontrollü olabilir.
3. Balkanlar’da iş geliştirme merkezi kurmak isteyen hizmet şirketi
Danışmanlık, teknoloji veya profesyonel hizmet şirketi için Belgrad ya da Novi Sad küçük ve uluslararası bir ekip kurmak için uygun olabilir. Bu modelde fiziksel lojistikten çok yetenek havuzu, dil, satış ağı, banka ve grup içi faturalama yapısı önemlidir.
Ben bu projelerde nasıl çalışıyorum?
Sırbistan’da kendi iş yapımı kurmuş ve Balkanlar’da aktif olarak çalışan biri olarak, şirket kuruluşunu tek başına “hukuki hizmet” olarak ele almıyorum. Hukuki kayıt, yerel avukat ve muhasebeci tarafından doğru şekilde yapılmalıdır; benim rolüm bu yapıyı ticari hedefe bağlamak.
Önce şirketin Sırbistan’da neden bulunması gerektiğini netleştiriyorum: satış mı, sourcing mi, üretim mi, bölgesel yönetim mi? Ardından müşteri ve partner verilerini, rakipleri, maliyetleri, lojistiği ve uyumu tek bir uygulanabilir plana çeviriyorum. Gerekirse yerel partner, distribütör veya tedarikçi kısa listesi oluşturuyor; görüşmeleri organize ediyor; teklif ve follow-up akışını izliyorum.
Bu yaklaşımın amacı daha fazla rapor üretmek değil. Amaç, yatırımcının üç ay sonra şu sorulara somut cevap verebilmesidir: hangi müşteriler gerçek ilgi gösterdi, hangi kanal çalışıyor, operasyon ne kadar maliyetli, hangi riskler çıktı ve bir sonraki sermaye adımı gerçekten gerekli mi?
Sırbistan’da şirket kurarken en pahalı hatalar
En sık gördüğüm hata, düşük kuruluş maliyetini düşük iş riskiyle karıştırmak. 100 RSD asgari sermayeyle şirket kurulabilir; fakat yanlış distribütöre verilen münhasırlık, yanlış banka seçimi, gereksiz personel, yanlış menşe varsayımı veya satış doğrulanmadan yapılan depo/fabrika yatırımı çok daha pahalı olabilir.
- Şirketi müşteriden önce kurmak: Talep kanıtlanmadan sabit maliyet yaratır.
- Tek bir yerel aracıya bağımlı kalmak: Pazar bilgisini ve müşteri ilişkisini şirketin dışına taşır.
- Sadece vergi oranına bakmak: Stopaj, KDV, çalışan maliyeti ve grup içi işlemler gözden kaçar.
- Banka KYC’sini son aşamaya bırakmak: Operasyon hazırken ödeme altyapısı gecikebilir.
- Menşe kurallarını yanlış yorumlamak: Beklenen gümrük avantajı gerçekleşmeyebilir.
- Teşvik için yatırım yapmak: Teşvik şartları iş modelini yönetmeye başlar.
Sık sorulan sorular
Sırbistan’da yabancı biri DOO kurabilir mi?
Evet. Yabancı gerçek veya tüzel kişiler Sırbistan’da şirket ortağı olabilir. Kurucu türüne göre kimlik, yabancı sicil belgesi, tercüme ve yetkilendirme belgeleri değişebilir. Nihai dosya APR’nin güncel şartlarına göre hazırlanmalıdır.
DOO için gerçekten yalnızca 100 RSD sermaye yeterli mi?
Kanuni asgari kayıtlı sermaye 100 RSD’dir; ancak bu yalnızca hukuki minimumdur. Gerçek işletme sermayesi faaliyet, personel, stok, kira, banka ve satış döngüsüne göre ayrıca hesaplanmalıdır.
Sırbistan’da kurumlar vergisi ne kadar?
Standart kurumlar vergisi oranı %15’tir. Bununla birlikte stopaj, KDV, transfer fiyatlandırması ve çifte vergilendirme anlaşmaları sınır ötesi yapının toplam vergi yükünü değiştirebilir.
Şirket kurmak oturum ve çalışma izni verir mi?
Hayır, otomatik olarak vermez. Şirket kuruluşu ve yabancı kişinin oturum/çalışma statüsü ayrı süreçlerdir. Uygun gerekçeye bağlı geçici oturum veya birleşik izin üç yıla kadar verilebilir ve dosya özel şartlara göre incelenir.
Sırbistan’dan AB’ye gümrüksüz satış yapılabilir mi?
Belirli ürünlerde ve ilgili anlaşmanın tercihli menşe şartları karşılandığında avantajlı tarife uygulanabilir. Sırbistan’da şirket sahibi olmak tek başına ürünün Sırp menşeli sayılması için yeterli değildir.
Şirketi kurmak ne kadar sürer?
APR kayıt süreci uygun hazırlanmış dosyada hızlı olabilir; ancak yabancı yatırımcı için gerçek “operasyonel olma” süresi banka hesabı, KYC, muhasebe, izinler, sözleşmeler ve satış hazırlığına bağlıdır. Bu nedenle yalnızca sicil kayıt süresine bakarak bütçe ve açılış tarihi belirlememek gerekir.
Sonuç: önce pazar tezi, sonra şirket
Sırbistan’da şirket kurmak 2026’da hâlâ Balkanlar’a açılmak, AB müşterilerine yaklaşmak, tedarik zincirini çeşitlendirmek veya bölgesel bir satış/üretim merkezi oluşturmak için güçlü bir seçenek. Ülkenin %15 kurumlar vergisi, elektronik kuruluş sistemi, ticaret anlaşmaları ve rekabetçi operasyon yapısı dikkat çekici avantajlar sunuyor. Fakat bu avantajlar ancak doğru müşteri, doğru lokasyon, doğru banka ve doğru ticari modelle birleştiğinde değer yaratır.
Benim yaklaşımım basit: şirket kuruluşunu projenin başlangıcı değil, doğrulanmış bir pazar stratejisinin uygulama aracı olarak görmek. Sırbistan veya daha geniş Balkan bölgesinde somut bir yatırım, satış, sourcing ya da üretim planınız varsa stratejik danışmanlık görüşmesi üzerinden projeyi değerlendirebiliriz.
Güncel resmî kaynaklar: Serbian Business Registers Agency (APR), Statistical Office of the Republic of Serbia, Welcome to Serbia, Development Agency of Serbia ve World Bank Western Balkans Regular Economic Report.